플랫폼
한투 KIS OpenAPI
국내 선물옵션 REST, WS
국내 선물옵션 REST, WS
장이 열리고 첫 46분의 고가와 저가를 확정한 뒤, 가격이 그 위인지 아래인지 사이인지로 구역을 나눕니다. 감시 구간에서 양봉 다음 음봉, 또는 음봉 다음 양봉이 완성되면 그 고저를 돌파할 때 진입하는 전략입니다. 의뢰인이 몇 년 동안 손으로 하던 방식을 주간과 야간 세션 모두 자동으로 돌리게 했고, 같은 규칙으로 과거를 돌려 보는 백테스터도 한 프로그램에 넣었습니다. 2026년 9월 초에 납품했고 테스트는 527건입니다.
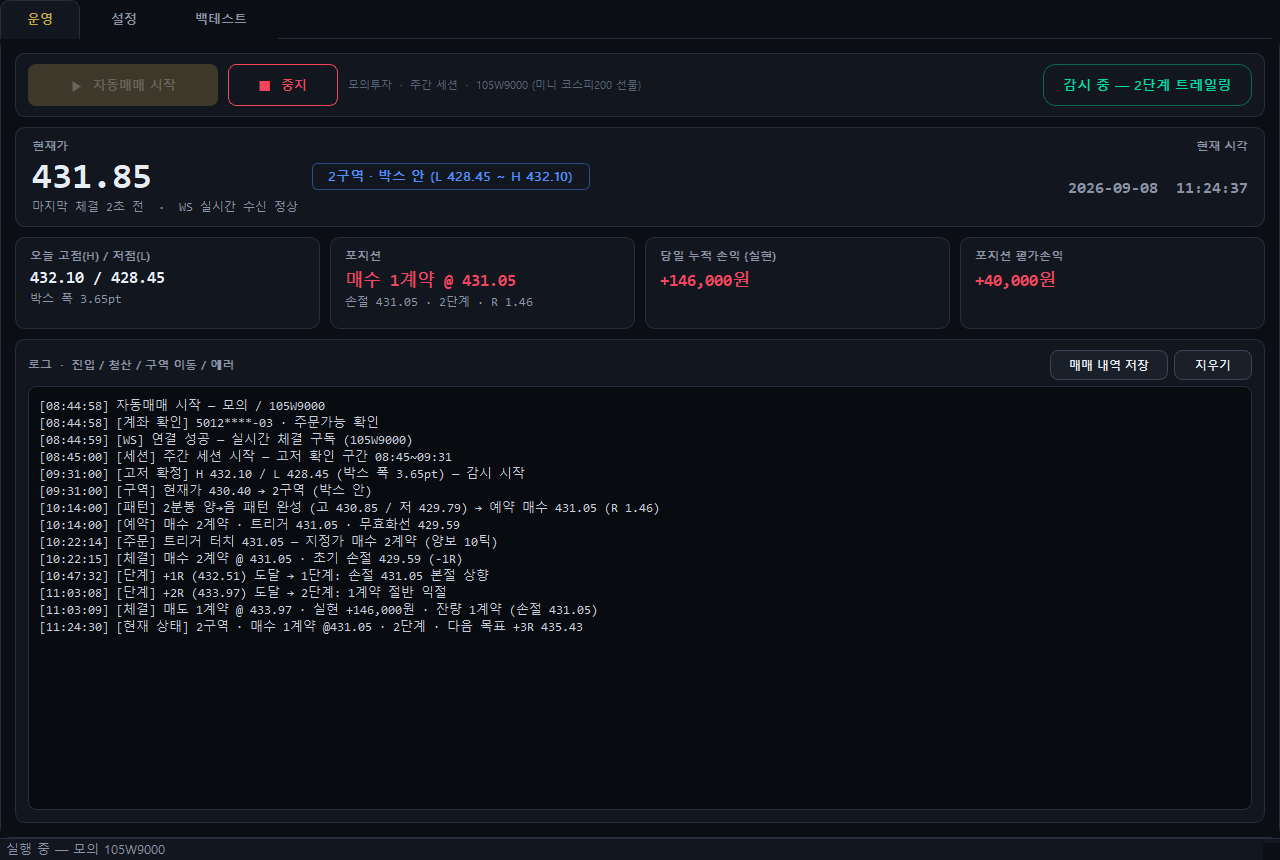
주간은 08:45~09:31, 야간은 18:00~19:00에 세션 고가(H)와 저가(L)를 확정합니다. 이 시간은 화면에서 바꿀 수 있습니다. 그 뒤 현재가가 어디 있는지로 구역이 정해집니다.
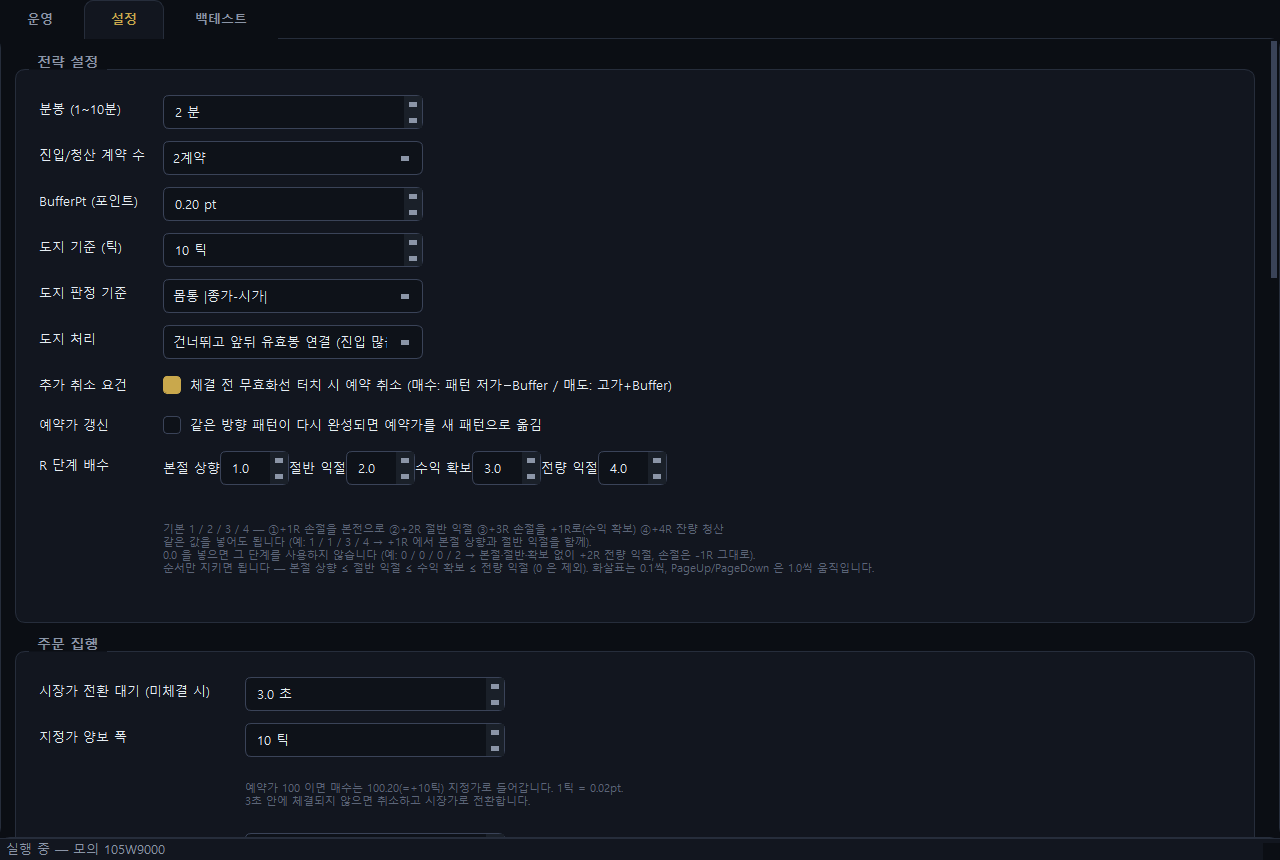
패턴이 완성되면 패턴 고가와 저가에 버퍼를 더한 가격에 예약을 겁니다. 가격이 닿는 순간 그 가격에서 10틱 양보한 지정가로 진입하고, 3초 안에 체결되지 않으면 시장가로 바꿉니다. 패턴 반대편에 먼저 닿으면 예약을 취소합니다. 종가가 구역을 벗어나도 취소합니다.
청산은 R 단위로 합니다. R은 패턴 폭에 버퍼 두 배를 더한 값입니다.
| 단계 | 동작 | 비고 |
|---|---|---|
| +1R | 손절을 본절로 올림 | 배수 조정 가능 |
| +2R | 절반 익절 | 앞 단계와 같은 값을 넣으면 두 단계가 같이 실행 |
| +3R | 손절을 +1R로 올려 수익 확보 | 0.0이면 이 단계 미사용 |
| +4R | 전량 익절 | |
| 세션 종료 | 강제 청산 | 오버나이트 금지 |
모의 운용 중에 청산 주문이 반복해서 나가 계좌에 반대 포지션이 열렸습니다. 청산 주문의 응답 대기 시간을 10초로 잡아 뒀는데 실제 체결 응답은 17초가 걸렸습니다. 프로그램은 응답이 없으니 실패로 보고 다시 보냈고, 그게 다섯 번 쌓였습니다.
주문을 보내고 응답이 없으면 결과를 모르는 것이니, 다시 보내지 말고 체결 조회로 실제 상태를 확인한다. 이 원칙은 앞서 진입 쪽에서 비슷한 사고를 겪고 넣어 둔 것이었습니다. 그런데 청산 쪽에만 빠져 있었습니다. 청산도 응답이 없으면 체결 조회부터 하고 재주문은 보류하도록 고쳤습니다. 세 번 반복되면 경보를 울리고, 대기 시간은 30초로 늘렸습니다. 이 일 이후로는 안전 원칙을 한 군데 넣으면 진입, 청산, 취소에 전부 들어갔는지 확인하는 항목을 체크리스트에 두고 있습니다.
선물 전략은 설정값을 바꿔 볼 일이 많습니다. 그런데 실매매 코드와 백테스터가 따로면 백테스트에서는 됐는데 실매매는 다르게 움직이는 일이 생깁니다. 그래서 백테스터가 실매매 코드를 그대로 돌리게 만들었습니다. 까다로웠던 쪽은 데이터였습니다.
결과는 일별, 월별 손익과 평균 R, R 단계 도달률, 제외 세션, 일별 고저점까지 엑셀로 나옵니다. 백테스터가 낸 숫자는 별도 검증 프로그램으로 다시 계산해 맞는지 확인했습니다.
안 됩니다. 한투 KIS는 모의투자 환경에서 주간만 허용합니다. 모의 주문은 주간용 하나뿐이고, 야간 잔고 조회와 주문가능 조회도 전부 실전 계좌용입니다. 그래서 이 프로그램도 모의 모드에서 야간을 고르면 시작 단계에서 막습니다.
야간 로직은 모의로 끝까지 검증할 수 없습니다. 주간까지는 모의로 맞춰 두고, 야간은 실계좌 최소 수량으로 확인하는 단계를 따로 잡습니다. 주문 코드별 차이는 KIS 국내 선물옵션 API, 주문 TR과 함정 정리에 있습니다.
됩니다. 같은 상품군을 LS 신 OpenAPI로 만든 KOSPI200 선물 자동매매 사례가 있습니다. 증권사를 고르실 때는 증권사 API 비교를 먼저 보시면 빠릅니다. 미니코스피만 놓고 증권사별 주간, 야간, 모의 지원 범위를 비교한 표는 미니코스피 자동매매 증권사 비교에 있습니다.
공개하지 않습니다. 백테스트 리포트는 의뢰인에게만 갑니다. 이 페이지의 화면 값도 전부 예시입니다.
KIS API 발급부터 첫 주문까지는 KIS API 30분 가이드에, 연동하다 자주 막히는 곳은 KIS API 에러코드 11가지에 적어 뒀습니다.
몇 년 지켜 온 규칙이 있으면 그대로 적어 주시면 됩니다.
상담에서 읽어 보고 만들 수 있는지부터 말씀드립니다.